Appearance
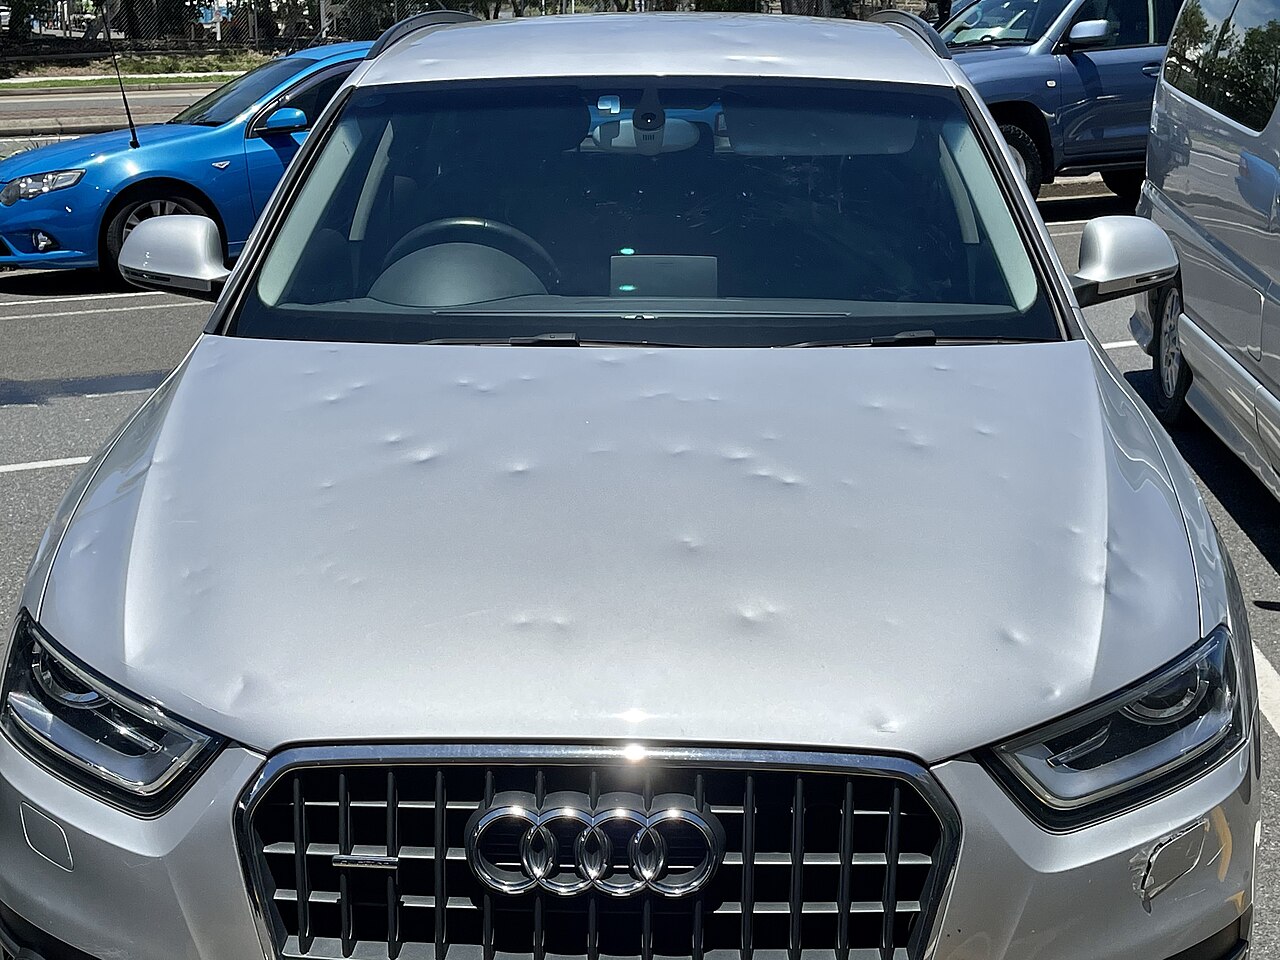
Foto: Chris Olszewski, Wikimedia Commons, CC BY-SA 4.0.
Mulți administratori compară polițele CASCO doar după preț. Apoi, la prima daună, descoperă o franșiză prea mare sau un risc exclus. Pentru o flotă, o alegere bună de poliță poate însemna diferența dintre o mașină reparată rapid și una blocată săptămâni.
RCA vs. CASCO în două rânduri
- RCA este obligatorie și acoperă prejudiciile produse altora prin accidente de vehicule.
- CASCO este facultativă și protejează vehiculul tău: daunele proprii, indiferent dacă ai fi vinovat sau nu, în limitele contractului.
CASCO nu înlocuiește RCA. Dacă ești vinovat și nu ai CASCO, repari singur mașina proprie.
Ce poate acoperi o poliță CASCO
În funcție de pachet, sunt acoperite, de regulă:
- accidente și coliziuni, lovituri, răsturnări;
- furt total sau parțial;
- incendiu;
- vandalism și avarii produse de autori necunoscuți;
- fenomene naturale (grindină, inundații, cutremur, căderea de copaci și alte obiecte);
- uneori asistență rutieră, mașină la schimb, constatare rapidă, geamuri.
De ce a devenit mai relevant
Potrivit UNSAR, despăgubirile plătite de asigurători pe polițele CASCO au depășit 2,56 miliarde lei în 2025, cu aproximativ 8% mai mult decât în anul anterior, adică în medie circa 7 milioane de lei pe zi, în peste 276.000 de dosare de daună. Reprezentanții pieței leagă tendința de scumpirea reparațiilor și a valorii vehiculelor.
Lista de verificare pentru comparare
- Suma asigurată și baza de calcul: valoare de nou sau valoare de piață.
- Franșiza: sumă fixă pe eveniment, procent din valoarea daunei sau procent din suma asigurată. O franșiză mare scade prima, dar poate face poliță inutilă la daunele mici, cele mai frecvente.
- Modul de despăgubire: service autorizat, regie proprie, plată directă către service.
- Piese: originale sau echivalente.
- Geamuri, daune în parcare, daune mici: includ sau exclud?
- Teritorialitate: în ce țări este valabilă polița, esențial pentru vehiculele care circulă în UE.
- Excluderi: de exemplu, un asigurător poate refuza plata dacă șoferul conduce cu permisul suspendat.
- Asistență: limite pentru tractare, mașină la schimb, durata imobilizării.
- Reducerea de flotă: cere ofertă pe toată flota și compară cu ofertele pe vehicul.
- Autorizare: verifică în registrul ASF dacă societatea este autorizată să emită polițe.
Merită CASCO pentru fiecare vehicul?
Depinde de valoarea vehiculului, de gradul de depreciere, de riscurile la care este expus (parcare stradală, curse lungi) și de cât de mult își permite firma să suporte o daună din buzunar. Pentru vehiculele noi sau de valoare mare, de obicei da. Pentru cele foarte vechi, calculul se poate inversa.
Cum folosești datele din flotă
Istoricul de daune, kilometrajul și costurile de reparații pe vehicul sunt argumente la negocierea primei. Fleety ține alertele de expirare CASCO în calendar, alături de RCA, ITP și rovinietă, și adună cheltuielile pe vehicul pentru rapoartele de cost.
Surse
- Playtech – CASCO vs. RCA în 2026
- Capital.ro – Despăgubirile CASCO au depășit 2,56 miliarde lei în 2025
- Agerpres – Despăgubirile plătite pe polițele CASCO au depășit 2,56 miliarde lei (UNSAR)
- Autovit – Asigurarea CASCO pentru persoane juridice
- Agerpres – Mituri despre CASCO
- Registrul entităților autorizate ASF: asfromania.ro
Informațiile au caracter general. Condițiile exacte sunt cele din contractul de asigurare.
Vrei să nu mai pierzi din vedere expirările flotei tale? Creează-ți un cont gratuit pe Fleety și pune totul pe pilot automat.
Comentarii
Se încarcă comentariile...